Se sua empresa comprou mercadorias com Substituição Tributária no fim de ano, a recuperação de ICMS ST pode evitar imposto pago em duplicidade, especialmente quando há devoluções, perdas ou venda por valor menor. O direito a crédito e estornos está previsto na Lei Complementar nº 87/1996, art. 20.
Compras de fim de ano: onde nasce a duplicidade
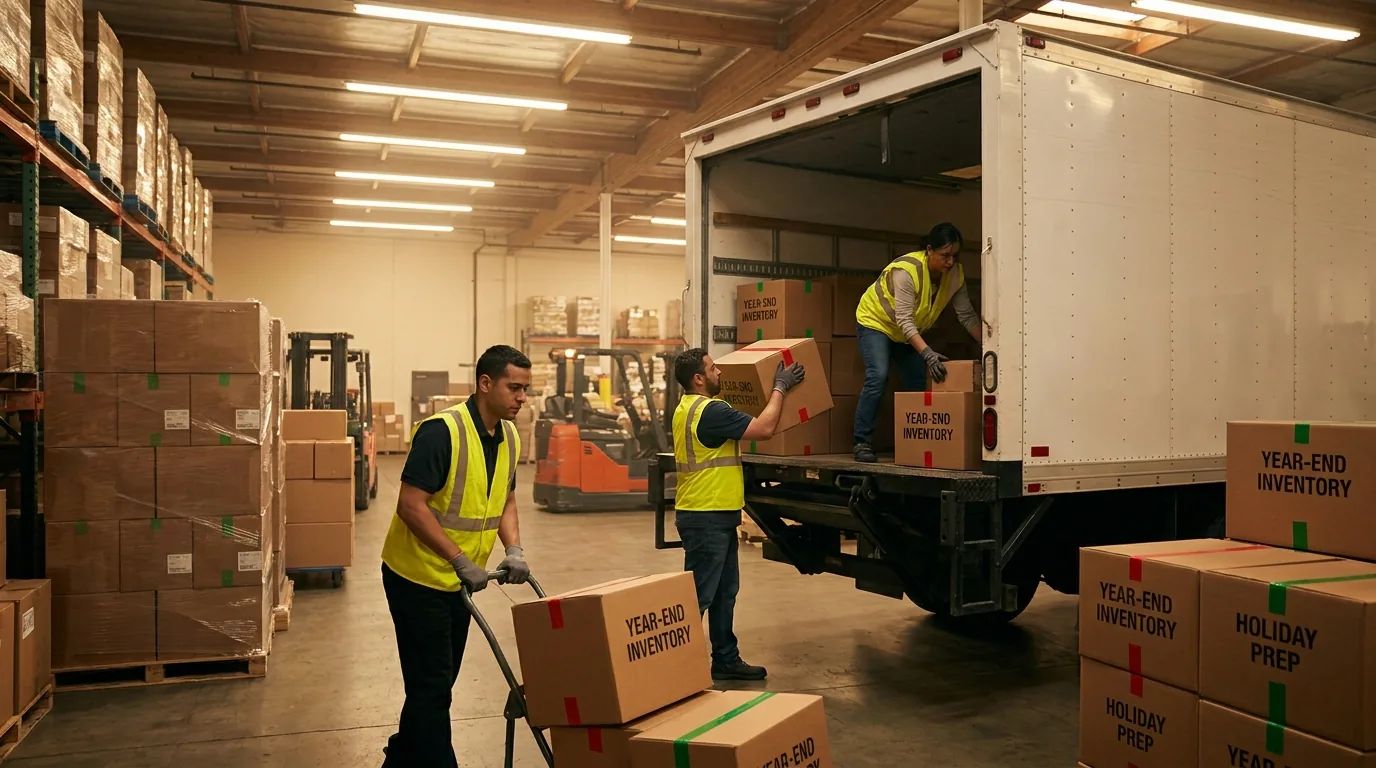
O risco de pagar imposto em duplicidade aumenta quando o estoque do fim de ano gira rápido e com muitas exceções. Entram mais devoluções, bonificações, perdas e vendas com desconto agressivo.
Em operações com ICMS ST, o imposto já vem recolhido “por antecipação”, e qualquer desvio entre o cenário presumido e o real vira dinheiro parado.
Duplicidade, aqui, não significa que você recolheu duas guias idênticas no mesmo dia. O mais comum é diferente: você paga o ICMS-ST na compra e, depois, o seu sistema fiscal não captura o ajuste quando a venda real acontece em condições que permitem correção, ressarcimento ou crédito, conforme a regra aplicável ao seu caso.
Isso afeta perfis bem diferentes. Um restaurante pode ter perda e vencimento de insumos com ST. Uma clínica pode comprar itens de revenda para sua loja interna. Um escritório de advocacia com operação de varejo paralela pode ter devoluções. Um gestor financeiro sente o efeito direto no caixa.
Quando vale pedir recuperação do imposto
Vale olhar para recuperação quando você tem sinais claros de que a presunção da ST não casou com a realidade. Dois sinais práticos: alto volume de devoluções e margens oscilando muito por promoções. O terceiro sinal aparece no fechamento: diferença recorrente entre custo fiscal e custo gerencial.
Situações que costumam gerar crédito ou ressarcimento
As hipóteses exatas mudam por legislação estadual e pelo tipo de mercadoria. Mesmo assim, há padrões que aparecem na rotina fiscal e contábil:
- Devolução de compra ou de venda, com documentação fiscal correta e vínculo com a operação original.
- Perda, deterioração ou extravio de mercadoria, quando a regra aplicável exige ajuste de crédito e você tem laudo e controle de estoque.
- Venda com preço menor do que o que serviu de base presumida, quando o regime e o estado admitem ressarcimento.
- Transferências entre estabelecimentos e operações com regras específicas de ajuste, quando o cadastro de produto e CFOP estão coerentes.
O que eu recomendo (e quando não recomendo)
Recomendação 1: comece pela triagem dos itens com maior impacto financeiro. Use o critério de Pareto por valor de ST embutido, não por quantidade de notas. Isso reduz tempo e aumenta retorno.
Isso não vale quando o seu cadastro de produtos está inconsistente (NCM, CEST, MVA, CST/CSOSN). Nessa situação, o “ganho” vira risco de glosa, porque você não consegue sustentar o cálculo.
Recomendação 2: trate devolução e perda como projeto separado. São trilhas documentais diferentes e exigem controles distintos. Misturar tudo cria retrabalho.
Quer ajuda para abrir uma empresa ou ter um CNPJ?
{{pronome}} {{site_name}} pode ajudar você na abertura de sua empresa, deixe seus dados e nossos especialistas entrarão em contato.
Isso não vale quando o seu volume anual é muito pequeno e o custo de compliance supera o crédito provável. A conta é simples: se a apuração vai consumir horas internas e consultoria, estime antes o teto de recuperação por período.
Crédito de ICMS é o direito do contribuinte de compensar o imposto anteriormente cobrado nas entradas de mercadorias e serviços vinculados à atividade. No âmbito do ICMS, o Congresso Nacional assegura esse direito na Lei Complementar nº 87/1996, art. 20. Na prática, a empresa precisa comprovar a entrada e o vínculo com a operação para sustentar o crédito ou ajustes relacionados, evitando pagar imposto sem lastro. Ignorar essa checagem tende a manter dinheiro no caixa do Estado e pode distorcer margem e preço.
Base legal: crédito e estorno sem improviso
O ponto de partida é entender dois comandos da lei complementar do ICMS. Eles não “resolvem” o ressarcimento de ST sozinhos, mas dão a lógica que sustenta a escrituração correta e os ajustes.
O Congresso Nacional garante o direito ao crédito do imposto cobrado na etapa anterior quando há entrada ligada à atividade, conforme a Lei Complementar nº 87/1996, art. 20. O mesmo texto deixa claro que entradas isentas, não tributadas ou alheias à atividade não geram crédito.
O segundo comando é o dever de estornar crédito quando a mercadoria tiver saída isenta ou não tributada, for usada em fim alheio à atividade, ou perecer, deteriorar ou extraviar.
Isso está na Lei Complementar nº 87/1996, art. 21. Esse detalhe é o “caso-limite” que muita empresa ignora: perda de mercadoria exige tratamento fiscal, e isso impacta diretamente a conta de ICMS.
O efeito prático é duplo. Um lado é recuperar o que foi pago a maior quando existe previsão no seu cenário. O outro lado é evitar autuação por manter crédito indevido quando a regra manda estornar.
Erros que travam a recuperação e geram glosa
O erro mais caro é tentar “corrigir no grito” só pelo financeiro. A recuperação precisa bater com o fiscal, o estoque e a contabilidade. Quando cada área usa um número diferente, o pedido não se sustenta.
Checklist de consistência antes de calcular
- Produto bem cadastrado: NCM, CEST e regra de ST coerentes com a mercadoria.
- Documentos completos: XML, DANFE, eventos e chaves de devolução quando existirem.
- Vínculo da operação: nota de devolução amarrada à nota original e ao item correto.
- Controle de estoque: perdas com evidência (laudo, baixa, inventário e motivo).
- Escrituração: CFOP e CST/CSOSN corretos, com validação no SPED quando aplicável.
Outro erro típico é ignorar o reflexo no preço e na margem. A empresa calcula um crédito, mas não revê política de compra e venda. A duplicidade volta no ciclo seguinte.
Como organizar o trabalho sem parar o caixa
Uma abordagem eficiente separa o problema em camadas. A primeira é identificar onde está o valor, por fornecedor e produto. A segunda é validar se há base documental e fiscal. A terceira é decidir a estratégia: ajustar rotinas para não repetir a distorção.
Fluxo prático em 5 etapas
Este roteiro ajuda a dar previsibilidade e reduzir retrabalho:
- Mapeamento das compras com ST por período e por item, com ranking por valor.
- Classificação dos eventos: devolução, perda, desconto relevante, transferência e outros.
- Validação documental: XML, vínculo com operação original, controle de estoque e justificativas.
- Apuração técnica: cálculo e escrituração conforme o regime e regra estadual aplicável.
- Governança: ajuste de cadastro, rotina de conferência e trilha de auditoria interna.
Esse processo é ainda mais importante quando há múltiplos estabelecimentos ou quando o ERP não padroniza cadastros. O ganho aparece em dois lugares: caixa e conformidade.
ICMS ST e PIS/COFINS: não misture créditos
Gestores financeiros costumam perguntar se o “crédito” é o mesmo conceito para tributos diferentes. A resposta é não. ICMS segue a lógica da não cumulatividade prevista na lei complementar do imposto estadual. PIS e COFINS seguem regras próprias.
Pelo lado federal, a Receita Federal prevê hipóteses de créditos na não cumulatividade do PIS, conforme a Lei nº 10637/2002, art. 3o. Para a COFINS, a Receita Federal trata de forma equivalente na Lei nº 10833/2003, art. 3o. Cada tributo tem sua base, seus critérios e seus limites.
Separar as trilhas evita um erro recorrente: “compensar” algo no lugar errado e descobrir o problema só numa fiscalização. Crédito bom é o que você sustenta com documento e fundamento.
Decisão estratégica: o que muda no seu dia a dia
Recuperar valores passados ajuda, mas o maior retorno costuma vir da rotina daqui para frente. O objetivo é parar de gerar duplicidade. Isso exige governança simples e disciplinada.
Uma regra prática funciona bem: toda devolução precisa nascer com motivo, vínculo e responsável. Toda perda precisa de evidência e baixa em estoque. Isso reduz inconsistência entre fiscal e contábil.
Empresas em Florianópolis que operam com alto giro no fim do ano precisam dar atenção extra ao cadastro. Promoção, combo e desconto por volume mudam o preço real. O regime de ST amplifica qualquer descuido.
Perguntas Frequentes
Quem deve avaliar a recuperação de ICMS ST no fim de ano?
Empresas que compram mercadorias com ST e têm devoluções, perdas ou vendas com preço real bem diferente do presumido. O melhor critério é olhar os itens com maior valor de ST e maior volume de exceções.
Recuperação e estorno são a mesma coisa?
Não. Estorno é retirar um crédito que não pode ser mantido em certas situações, como perda da mercadoria, conforme a Lei Complementar nº 87/1996, art. 21. Recuperação é buscar o ajuste que a sua operação permite, com base documental e regra aplicável.
Posso pedir recuperação sem arrumar o cadastro de produtos?
Não é recomendado. Cadastro inconsistente (NCM, CEST, CST/CSOSN) aumenta o risco de glosa e pode gerar exigências. Primeiro, padronize o mínimo; depois, avance para o cálculo e a escrituração.
Isso é relevante para clínicas e profissionais da saúde?
Sim, quando há revenda de itens, loja interna, farmácia, estética ou compra de produtos com ST para comercialização. A parte assistencial costuma ter outra dinâmica, então a triagem por item e finalidade é essencial.
Restaurantes conseguem recuperar ICMS ST de perdas e vencimentos?
Perdas e vencimentos exigem tratamento fiscal e documental, e podem envolver estorno de crédito em vez de recuperação, conforme a Lei Complementar nº 87/1996, art. 21. O critério é o enquadramento do item e a regra aplicável ao seu estado, sempre com evidência de estoque.
Revisado pela equipe técnica de Audicor. Especialistas em serviços de contabilidade em Santa Catarina e região.
Se a sua operação tem ST e muitas exceções no fim do ano, o ajuste correto evita pagar imposto duas vezes. Fale com a Audicor agora mesmo.
Fale com um especialista para recuperar ICMS ST