
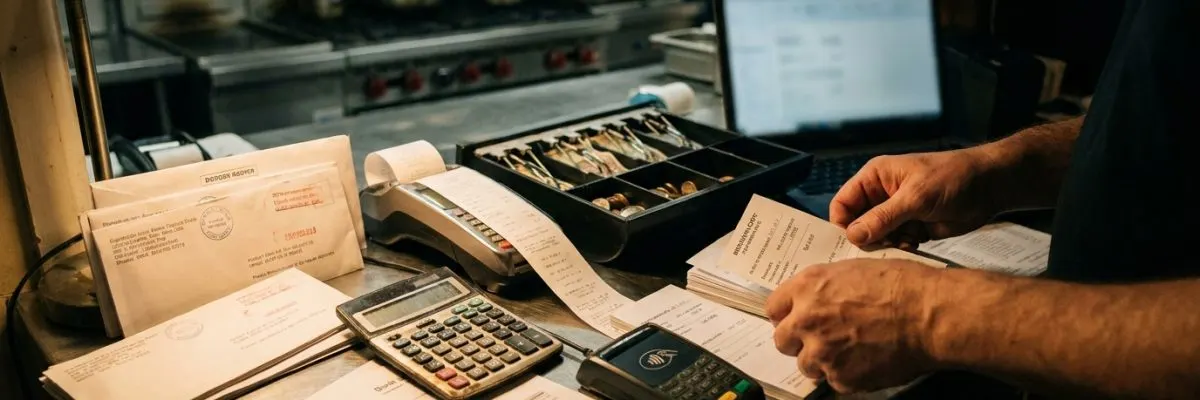
A auditoria contábil de caixa e meios de pagamento em restaurantes deve ser lida por gestores, sócios, advogados e áreas de compliance sempre que houver alto volume de vendas, múltiplos canais (PIX, cartões, delivery) ou divergências recorrentes. Ela valida registros, reduz fraudes e melhora a rastreabilidade exigida pela Receita Federal e pelo Banco Central.
Como estruturar a auditoria contábil de caixa e meios de pagamento em restaurantes
A auditoria contábil de caixa e meios de pagamento em restaurantes começa pela reconciliação entre vendas, recebimentos e depósitos, com trilha de evidências por canal. Em seguida, testa-se a integridade dos lançamentos contábeis e fiscais, para reduzir risco de omissões e inconsistências. O objetivo é fechar o “ciclo do dinheiro” do pedido ao extrato.
Na prática, a auditoria cruza quatro camadas: (1) PDV/comandas, (2) adquirentes e subadquirentes, (3) bancos/contas digitais e (4) contabilidade (plano de contas e centros de custo). Além disso, inclui testes de controles internos, porque a maior parte das perdas vem de falhas operacionais, não de “erro de sistema”.
O que entra no escopo (e o que costuma ficar de fora)
Um escopo bem definido evita retrabalho e acelera correções. Dessa forma, o restaurante consegue priorizar os pontos que mais geram divergências: taxas, prazos, chargebacks e sangrias.
- Caixa físico: abertura, suprimentos, sangrias, fechamento, conferência e guarda.
- Cartões: vendas por bandeira, MDR, antecipações, chargebacks e repasses.
- PIX e transferências: conciliação por chaves/QR, estornos e identificação do pagador.
- Delivery e marketplaces: repasses, comissões, cupons e cancelamentos.
- Contas a receber: aging, baixas, conciliações e provisões por disputa.
Principais riscos que a auditoria encontra em restaurantes
Restaurantes operam com alto volume e muitos microeventos financeiros. Consequentemente, pequenas falhas viram perdas relevantes no mês. A auditoria foca nos riscos com maior impacto e maior probabilidade.
- Receita subregistrada: vendas no PDV sem liquidação no extrato, ou recebimentos sem vínculo com venda.
- Taxas e antecipações mal lançadas: MDR e juros tratados como “despesa genérica”, sem centro de custo.
- Cancelamentos e estornos sem evidência: ausência de motivo, autorização e trilha de aprovação.
- Desvio de numerário: sangrias fora de política, “troco” sem lastro e caixa negativo recorrente.
- Risco trabalhista/operacional: acessos compartilhados no PDV e falta de segregação de funções.
Passo a passo técnico: conciliação de PDV, adquirentes e extratos
O passo a passo funciona como um checklist de fechamento auditável. Primeiro, você garante que cada venda tem um recebimento esperado. Depois, confirma se o recebimento realmente ocorreu, no valor e prazo corretos.
Para equipes jurídicas e de compliance, o ponto central é a evidência: cada ajuste precisa de documento, log ou relatório. Isso reduz discussões internas e melhora a defesa em questionamentos externos.
1) Padronize o “dicionário” de dados
Antes de conciliar, alinhe campos e chaves de ligação. Vale destacar que muitos ERPs exportam valores líquidos, enquanto adquirentes reportam bruto e descontam taxas no repasse.
- ID da venda/comanda, data/hora, operador e terminal.
- Canal (salão, retirada, delivery), forma de pagamento e bandeira.
- Valor bruto, descontos/cupons, taxa, valor líquido e previsão de repasse.
- Conta bancária de destino e identificador do extrato (NSU/TID quando disponível).
2) Concilie por “três vias”: venda, repasse e banco
A conciliação por três vias reduz falsos positivos. Dessa forma, você separa problemas de integração (PDV x adquirente) de problemas de tesouraria (adquirente x banco).
Uma rotina eficiente é: (a) PDV → relatório de recebíveis da adquirente; (b) recebíveis → extrato bancário; (c) extrato → contabilidade. Em seguida, trate exceções por prioridade financeira.
Quer ajuda para abrir uma empresa ou ter um CNPJ?
{{pronome}} {{site_name}} pode ajudar você na abertura de sua empresa, deixe seus dados e nossos especialistas entrarão em contato.
3) Trate exceções com regras objetivas
Exceção não é “erro” automaticamente. No entanto, exceções sem justificativa documentada viram risco. Portanto, crie regras de tratamento e prazos internos.
Exemplos comuns: repasse agrupado (várias vendas em um crédito), repasse em D+1/D+2, antecipação com desconto financeiro, chargeback com contestação, e estorno parcial. Cada caso deve gerar um lançamento contábil consistente e rastreável.
Conciliação financeira é o processo de comparar vendas registradas (PDV/ERP) com recebimentos efetivos (adquirentes, PIX e bancos) para identificar divergências e suportar ajustes contábeis. Segundo o Banco Central, a Lei nº 12.865/2013, art. 6º, enquadra arranjos e instituições de pagamento e reforça a necessidade de controles e registros na cadeia de pagamentos. Para restaurantes, isso viabiliza rastrear taxas, prazos e estornos por canal e reduzir perdas recorrentes. Ignorar a conciliação aumenta o risco de fraudes internas e inconsistências contábeis.
Contabilidade e compliance: como transformar conciliação em lançamentos confiáveis
Depois de conciliar, o próximo passo é refletir corretamente os eventos na contabilidade. Em 2–3 fechamentos, dá para reduzir drasticamente “ajustes manuais” e contas genéricas. Além disso, melhora a leitura gerencial por centro de custo e canal.
Para advogados e áreas de governança, o ganho é a trilha: política de cancelamento, alçadas de aprovação e evidências de estorno. Isso reduz risco em disputas com clientes, plataformas e adquirentes.
Plano de contas recomendado para meios de pagamento
Uma estrutura mínima separa recebíveis por canal e evidencia despesas financeiras. Consequentemente, o DRE fica mais fiel e o fluxo de caixa projetado melhora.
- Ativo: Caixa, Bancos, Recebíveis de cartões (por adquirente), Recebíveis de marketplaces.
- Resultado: Taxas de cartões (MDR), Despesas com antecipação, Comissões de delivery, Perdas com chargeback.
- Passivo (quando aplicável): Valores a repassar/estornos a processar.
Documentos e evidências que sustentam a auditoria
Sem evidência, a auditoria vira opinião. Portanto, defina um pacote padrão de fechamento mensal e um repositório organizado. A audicor.com.br costuma orientar clientes a fechar “comprovável”, não apenas “fechado”.
Itens típicos: relatórios do PDV, relatórios de recebíveis por adquirente, extratos bancários completos, relatórios de chargeback, relatórios de cancelamentos, contratos com adquirentes e marketplaces, e logs de permissões do sistema.
Onde entram as obrigações fiscais e o olhar da Receita Federal
Mesmo quando o foco é caixa e meios de pagamento, o reflexo fiscal existe. A Receita Federal pode cruzar informações e identificar incoerências entre movimentação financeira e receita declarada. Por isso, consistência entre financeiro, contábil e fiscal é parte do controle.
Segundo a Receita Federal, o Código Tributário Nacional (Lei nº 5.172/1966, art. 113) define obrigação tributária principal e acessória, e o descumprimento de obrigações acessórias pode gerar penalidades. Na prática, registros inconsistentes e falta de documentação dificultam comprovação de operações e aumentam risco em fiscalizações.
Exemplo prático de achados e correções (cenário realista)
Um exemplo ajuda a dimensionar impacto. Imagine um restaurante com alto volume em cartões e delivery, com conciliação feita apenas por “valor total do dia”. Em poucas semanas, surgem diferenças difíceis de explicar.
Em um mês com R$ 800.000 em vendas brutas, a auditoria identifica: (1) R$ 9.500 em taxas de antecipação lançadas como “despesas diversas”, (2) R$ 6.200 em repasses de marketplace conciliados com atraso e baixas duplicadas, e (3) R$ 3.400 em estornos sem evidência de autorização. Após correções, o financeiro passa a projetar recebíveis por data de liquidação e o contador recebe um mapa de lançamentos padronizado.
Quando contratar apoio externo e como avaliar a qualidade do trabalho
Vale buscar apoio externo quando há crescimento rápido, múltiplas unidades, troca de PDV, ou divergências recorrentes entre vendas e banco. Além disso, é recomendável quando o restaurante precisa preparar documentação para auditorias, due diligence, disputas com adquirentes ou reorganização societária.
Para avaliar qualidade, exija método, evidências e entregáveis claros. A audicor.com.br normalmente estrutura a entrega em: diagnóstico, matriz de riscos, conciliação por canal, proposta de controles e manual de fechamento.
Checklist de avaliação de fornecedor
- Entrega de matriz de exceções com causa raiz e impacto financeiro.
- Roteiro de controles internos (alçadas, acessos, segregação, logs).
- Modelo de lançamentos contábeis por evento (taxa, antecipação, chargeback).
- Capacidade de conversar com jurídico e financeiro na mesma linguagem.
Perguntas Frequentes
Qual a diferença entre fechamento de caixa e auditoria de caixa?
O fechamento confere o dia e encerra o turno. A auditoria testa consistência, evidências e controles ao longo do tempo, identificando padrões de perda e falhas de processo.
Com que frequência um restaurante deve conciliar cartões e PIX?
O ideal é conciliação diária para volumes altos e, no mínimo, semanal para operações menores. Além disso, chargebacks e estornos devem ser monitorados continuamente até a baixa final.
O que mais gera divergência em cartões?
Normalmente são taxas (MDR), antecipações, repasses agrupados e chargebacks. Quando o PDV registra líquido e a adquirente reporta bruto, a divergência aparece se não houver regra de conversão.
Marketplaces de delivery exigem algum cuidado específico?
Sim, porque comissões, cupons e cancelamentos podem alterar o valor líquido repassado. Portanto, a conciliação deve comparar pedido a pedido, e não só o total do extrato.
Essa auditoria ajuda em disputas e questionamentos jurídicos?
Ajuda porque cria trilha de evidências e política de aprovação para estornos e cancelamentos. Isso fortalece a documentação em conflitos com clientes, plataformas e adquirentes.
Revisado pela equipe técnica de audicor.com.br.
Se seu restaurante tem divergências entre PDV, adquirentes e banco, a auditoria transforma perdas invisíveis em correções objetivas. Fale com a audicor.com.br agora mesmo.
Fale com um especialista em auditoria de caixa
Referências Legais e Normativas
- Lei nº 12.865/2013 (Arranjos e Instituições de Pagamento)
- Lei nº 5.172/1966 (Código Tributário Nacional) — art. 113








