O impacto do split payment deve ser analisado por empresários, gestores financeiros, advogados, clínicas e restaurantes porque muda o momento em que o tributo é separado do recebível.
Na transição da Reforma Tributária (EC nº 132/2023 e LC nº 214/2025), a empresa pode vender hoje e receber líquido menor, com efeito direto no caixa.
Seu caixa aguenta vender e receber menos?
O impacto do split payment aparece quando a venda fecha, mas o dinheiro não entra como antes. O tributo pode ser separado no pagamento e ir direto ao Fisco. A consequência prática é simples: o líquido disponível cai e o giro de caixa fica mais apertado.
Isso mexe com quem tem margem curta, alta folha e compras à vista. Restaurantes sentem no dia seguinte. Profissionais da saúde sentem quando há convênio e glosa. Escritórios de advocacia sentem quando o cliente paga parcelado e a equipe custa todo mês.
O ponto que costuma ser ignorado é o desalinhamento entre competência contábil e liquidez bancária. Mesmo que a receita esteja correta na contabilidade, o caixa pode não acompanhar. Caixa quebra antes do DRE.
O que muda no recebível quando há split payment
Quando o split payment está ativo, a lógica do recebível muda. Antes, a empresa recebia o valor cheio e pagava tributos no vencimento. Com a separação automática, parte do pagamento não vira caixa, porque já nasce como arrecadação.
Split payment em 30 segundos
Split payment é o modelo em que o tributo é segregado no momento do pagamento e recolhido de forma vinculada à operação. Segundo a Receita Federal e o desenho da Reforma Tributária na EC nº 132/2023, art. 1º, com regulamentação pela LC nº 214/2025, art. 12, a arrecadação de IBS e CBS pode ocorrer com mecanismos que reduzem o risco de inadimplência tributária. Para empresas, isso altera a previsibilidade do fluxo de caixa e exige rever preços, prazos e capital de giro. Ignorar esse efeito aumenta a chance de atraso em folha, fornecedores e parcelamentos fiscais.
Comparação prática: antes e depois
O que interessa não é a teoria, e sim a diferença no dia a dia do financeiro. A tabela abaixo ajuda a enxergar onde o caixa “some” sem que a venda tenha caído.
| Ponto | Sem split payment (modelo tradicional) | Com split payment (efeito esperado) |
|---|---|---|
| Entrada no banco | Recebe o valor total da venda | Recebe o líquido após segregação do tributo |
| Momento do recolhimento | Na apuração, com vencimento posterior | No pagamento ou de forma vinculada à liquidação |
| Capital de giro | Tributo “fica” no caixa até vencer | Menos folga para financiar operação |
| Risco operacional | Maior risco de usar tributo como caixa | Maior risco de subprecificar por erro de simulação |
Transição IBS e CBS: datas que mexem no caixa
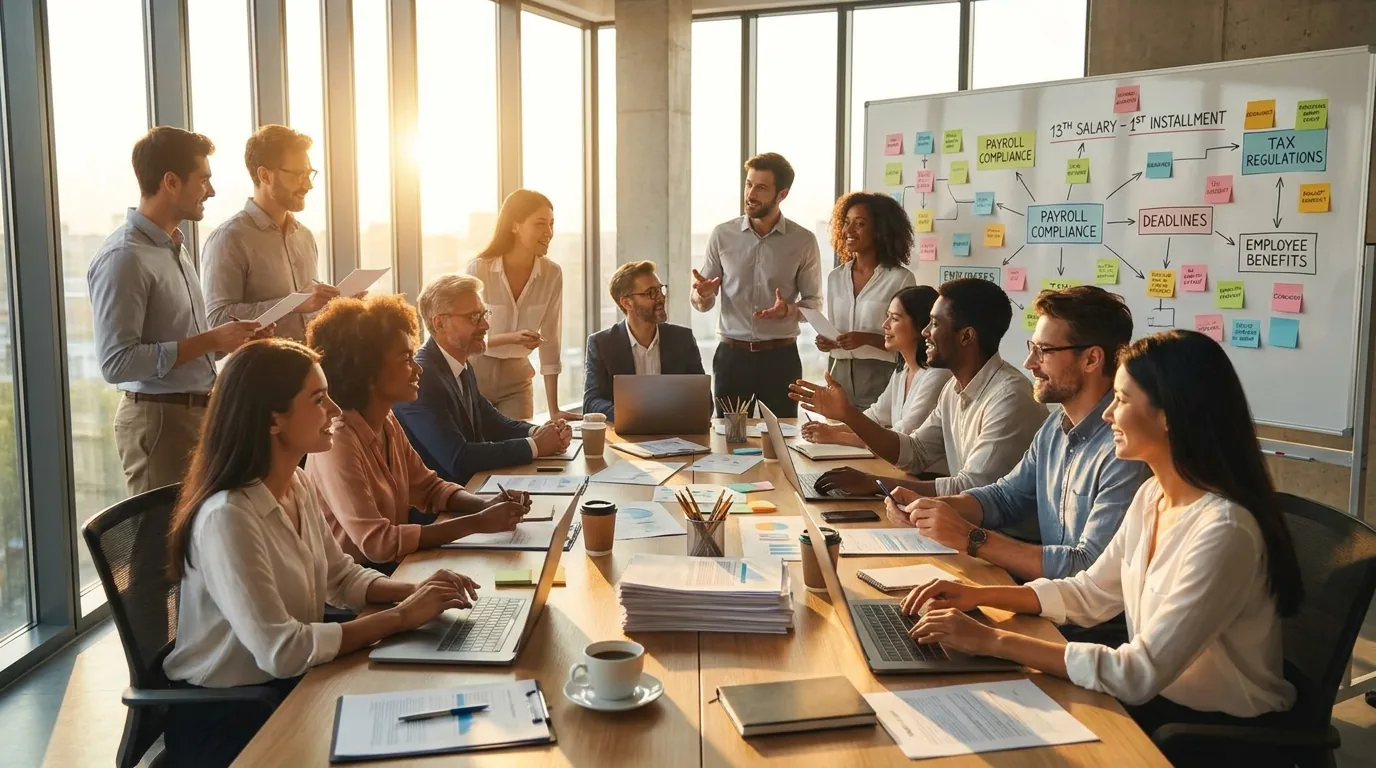
O split payment é parte de um desenho maior, o IVA dual com CBS (federal) e IBS (estadual e municipal). Pela Reforma Tributária, existe uma fase de teste e uma fase de transição. Isso muda cronograma, sistema e projeção de caixa.
Segundo a Receita Federal, conforme a EC nº 132/2023, art. 1º, 2026 é o ano de teste com CBS de 0,9% e IBS de 0,1%, com possibilidade de compensação com PIS e COFINS.
Quer ajuda para abrir uma empresa ou ter um CNPJ?
{{pronome}} {{site_name}} pode ajudar você na abertura de sua empresa, deixe seus dados e nossos especialistas entrarão em contato.
Esses percentuais são pequenos, mas funcionam como ensaio de processo. O risco real está no financeiro operar com regras antigas.
A partir de 2027, a CBS passa a valer de forma efetiva, e PIS e COFINS são extintos.
O IBS entra na transição mais longa, com convivência com ICMS e ISS até a consolidação completa do novo modelo em 2033. A LC nº 214/2025 detalha o funcionamento do IBS e da CBS, incluindo mecanismos de arrecadação e operacionalização.
Por que o teste de 2026 importa mesmo pequeno
Teste pequeno derruba empresa quando a rotina é grande. O que trava caixa não é só alíquota. É erro de conciliação, nota fiscal em momento errado e repasse automático que você não simulou.
- Venda parcelada com custo à vista exige caixa imediato.
- Recebimento no cartão com antecipação pode reduzir ainda mais o líquido.
- Preço com margem apertada não absorve erro de cálculo.
Onde o split payment aperta mais cada setor
O efeito não é igual para todos. A diferença está no prazo de recebimento, no poder de repasse e no perfil de custo fixo. A leitura correta evita reagir tarde.
Restaurantes e delivery
Restaurante trabalha com giro diário e pagamento rápido de insumos. O risco central é confundir faturamento com disponibilidade. Se o tributo sai no pagamento, a sobra para compras e folha diminui.
Recomendação direta: simule caixa por meio de pagamento (PIX, débito, crédito, apps). Não vale para quem vende quase tudo no dinheiro e tem custo variável baixo. Para esses, o impacto tende a ser menor.
Saúde: clínicas, consultórios e convênios
Na saúde, o gargalo costuma ser prazo e glosa. O split payment adiciona uma variável: o recebível já vem menor, e o retrabalho de faturamento consome tempo. O caixa sofre quando há repasse com desconto e custo fixo alto.
Recomendação direta: priorize agenda e faturamento alinhados ao financeiro e mantenha centro de custo por convênio. Não vale para atendimento 100% particular com recebimento no ato, desde que a precificação esteja correta.
Advocacia e serviços recorrentes
Honorários parcelados e contratos mensais pedem previsibilidade. O split payment pode tornar mais visível um erro antigo: precificar sem separar tributo e encargos do mês.
Um critério prático ajuda: se mais de 50% do seu custo é fixo e os recebimentos são parcelados, você precisa aumentar a reserva de caixa. Se a maior parte é variável e recebida à vista, o ajuste tende a ser mais simples.
Erros que viram falta de caixa (e como evitar)
O erro caro não é “pagar imposto”. É operar sem regra de bolso. O split payment tira a chance de usar o tributo como colchão, e expõe falhas de processo.
- Precificação pelo bruto: vender sem simular o líquido por meio de pagamento.
- Conciliação fraca: não bater extrato, adquirente e notas, e descobrir diferença tarde.
- Agenda fiscal atrasada: apurar certo, mas depois do caixa já ter estourado.
- Crédito tributário ignorado: no IVA, crédito e débito viram parte do cálculo do preço.
O foco aqui é decisão estratégica. Se a empresa não reprecifica, ela financia o sistema com o próprio giro. Isso não aparece no DRE do mês, mas aparece no limite bancário.
Checklist de sobrevivência para o financeiro
Você não precisa esperar o “dia perfeito” para ajustar. O checklist abaixo dá um caminho realista para quem já está rodando operação.
- Mapeie entradas por canal: PIX, boleto, cartão, marketplaces.
- Monte um fluxo de caixa diário com mínimo de 8 semanas.
- Separe preço em: custo, margem, tributos e despesas fixas.
- Revise prazos com fornecedores para reduzir descasamento.
- Valide enquadramento e obrigações, inclusive para Simples.
Para empresas no Simples Nacional, a atenção é dupla. O DAS continua existindo enquanto o regime existir, mas a convivência com a transição exige leitura fina. O CGSN e a Receita Federal vão disciplinar obrigações, e o impacto operacional pode chegar antes da mudança de alíquotas.
Segundo a Receita Federal, conforme a Lei Complementar nº 123/2006, art. 13, o Simples unifica tributos no DAS. Isso não impede que a empresa precise adaptar sistemas e contratos ao novo ambiente de arrecadação e documentação fiscal.
Como a contabilidade entra na decisão de caixa
O split payment é financeiro, mas a causa raiz costuma ser contábil e fiscal. O caminho mais seguro é integrar fiscal, contábil e financeiro, com rotinas de conferência e simulação.
A Audicor atua desde 1988 com serviços de contabilidade, auditoria e assessoria fiscal e trabalhista para empresas, com foco em conformidade e decisão. Esse tipo de mudança pede diagnóstico e execução, não só alerta.
Se você está em Florianópolis e quer uma leitura local do impacto, o ideal é revisar contratos, meios de recebimento e precificação junto com a consultoria contábil e fiscal. O objetivo é proteger caixa e reduzir risco de autuação.
Perguntas Frequentes
Split payment significa que vou receber menos na venda?
Sim. A lógica do split payment é que parte do pagamento já seja segregada para o tributo, reduzindo o líquido que entra no caixa. O tamanho do efeito depende da sua alíquota e do meio de pagamento.
Quando começam IBS e CBS e o que muda primeiro?
Em 2026 ocorre o teste com CBS de 0,9% e IBS de 0,1%. Em 2027 a CBS passa a valer de forma efetiva e PIS e COFINS são extintos, enquanto o IBS entra em transição até a consolidação em 2033.
Empresas do Simples Nacional vão ter split payment?
Não existe uma única resposta para todas as atividades. O critério é a combinação entre regras do Simples (LC 123) e a operacionalização do IBS e da CBS (LC 214), que pode exigir adaptações mesmo sem mudança imediata do DAS.
Posso repassar o efeito do split payment no preço?
Sim, quando o mercado aceita reajuste e sua precificação está documentada. Não vale quando você compete só por preço e não controla margem por canal, porque o risco vira perda de volume sem ganhar caixa.
O que muda para quem vende no cartão e antecipa recebíveis?
Muda o cálculo do líquido. Se você antecipa, o custo da antecipação soma ao fato de o tributo poder sair no pagamento, e a sobra cai mais rápido. A saída é simular por meio de pagamento e renegociar taxa e prazo.
Revisado pela equipe técnica de Audicor. Especialistas em serviços de contabilidade em Santa Catarina e região.
Se o seu recebível encolhe no pagamento, seu capital de giro precisa ser recalculado antes de virar atraso. Fale com a Audicor agora mesmo.
Fale com um especialista em split payment